Bijna tweehonderd merken geschrapt, de ijstak afgestoten en de voedingstak op weg naar de uitgang. Unilever begint alweer aan een nieuwe verbouwing. Ditmaal moet de eigen organisatie 1 miljard euro goedkoper worden. Maar een flink deel van die besparing is nodig om de kosten van de vertrekkende voedingstak op te vangen. Wat blijft er over voor aandeelhouders?
“Ben je verslaafd aan verandering? Waarom alweer een verandering?” Unilever-topman Fernando Fernandez kreeg die vragen naar eigen zeggen van verschillende mensen te horen, een dag voor de Capital Markets Day in New York.
Niet zo vreemd. De samenvoeging van de voedingstak met het Amerikaanse McCormick moet nog plaatsvinden, maar Fernandez heeft alweer een nieuwe verbouwing in gedachten.
Ditmaal richt hij zijn pijlen op de eigen organisatie. Vier opvallende punten van de beleggersdag.
1. De organisatie moet opnieuw op de schop
Unilever draait een eerdere bestuurlijke keuze deels terug. De afgelopen jaren kregen de wereldwijde productdivisies steeds meer macht. Nu mogen de landenorganisaties weer meer zelf bepalen hoe zij producten verkopen. Fernandez vindt dat nodig omdat reclame steeds lokaler wordt.
Dat betekent wel dat Unilever opnieuw moet sleutelen aan een organisatie die de afgelopen jaren al ingrijpend is veranderd. Het hoofdkantoor in Londen blijft bepalen welke merken geld krijgen, maar lokale teams mogen zelf beslissen hoe ze consumenten bereiken.
Daarvoor wordt het bedrijf ingedeeld in dertig lokale eenheden, ieder verantwoordelijk voor de eigen jaarresultaten. Zij bepalen bijvoorbeeld welke winkels en influencers een nieuw huidserum van Dove moeten aanprijzen.
Waar grote merken vroeger met één campagne miljoenen consumenten over de hele wereld konden bereiken, vragen sociale media om filmpjes die aansluiten bij lokale smaken en gewoonten.
Een filmpje dat in India aanslaat, hoeft in Brazilië weinig indruk te maken. “De strategie bepalen we centraal, de uitvoering gebeurt lokaal”, vatte hij samen. De nieuwe structuur moet in 2027 worden ingevoerd, rond de afronding van de voedingstransactie.
2. Niet ieder merk krijgt nog evenveel aandacht
Vier jaar geleden voerde Unilever nog 370 merken. Inmiddels zijn het er 180, waarvan slechts 25 samen 80 procent van de omzet opleveren. Deze zogenoemde Power Brands groeien een stuk harder dan de rest.
Sinds begin 2024 bedroeg hun onderliggende omzetgroei gemiddeld ruim 5 procent, tegenover ongeveer 1 procent voor de overige merken. De brutomarge van de Power Brands ligt bovendien gemiddeld zes procentpunt hoger.
Power Brands groeien structureel harder dan overige merken 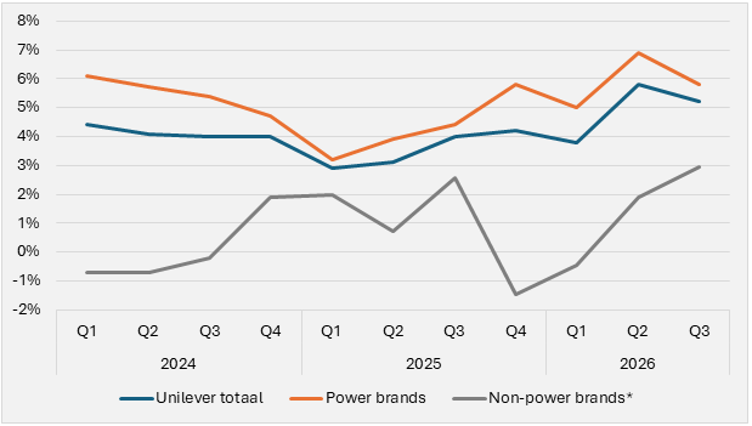
Bron: Publicaties Unilever. *De omzetgroei van de non-power brands is niet door Unilever gecommuniceerd maar door de VEB berekend op basis van de omzetgroei en relatieve bijdrage van de power brands op de totale omzet van Unilever. Percentages reflecteren de onderliggende omzetgroei.
Dove laat zien wat Fernandez voor ogen heeft. Het merk, goed voor bijna 7 miljard euro omzet, zag zijn verkoopvolumes de afgelopen drie jaar gemiddeld met ruim 7 procent groeien. Bij Vaseline lag die groei zelfs rond de 13 procent. Unilever verkoopt onder deze vertrouwde merknamen inmiddels ook luxere producten, zoals Dove-deodorant met huidverzorgende ingrediënten en Vaseline Gluta-Hya.
Maar niet ieder groot merk is al zo succesvol. Rexona en LUX groeien met ongeveer 4 tot 5 procent. Fernandez wil dat groeitempo flink opvoeren.
Ook bij de verdeling van het geld gaat Unilever scherper kiezen. Het toekomstige concern besteedt jaarlijks ongeveer 7 miljard euro aan reclame en merkontwikkeling. Eventuele extra uitgaven gaan volledig naar geselecteerde groeikansen, vooral in de Verenigde Staten en India. Bij 10 tot 15 procent van de activiteiten worden de investeringen niet verhoogd of zelfs teruggeschroefd. Ook in Europa wil Unilever zich op een kleiner aantal groeikansen richten. “Je kunt niet in 70 procent van je portefeuille uitzonderlijk hard groeien”, aldus Fernandez.
3. AI maakt reclame goedkoper, maar de rekening daalt niet
Een paar grote televisiecampagnes zijn voor Unilever niet meer genoeg. Voor TikTok, YouTube en Instagram zijn voortdurend nieuwe filmpjes nodig, toegesneden op verschillende landen en doelgroepen.
Daar helpt kunstmatige intelligentie bij. “Een video maken kostte ons vroeger drie weken. Nu doen we dat in drie uur”, vertelde marketingdirecteur Leandro Barreto. Unilever produceert twaalf keer zoveel digitaal reclamemateriaal als in 2024, tegen 90 procent lagere kosten per uiting.
Ook het reclamegeld wordt met de inzet van AI slimmer verdeeld. Levert een campagne op YouTube meer verkopen op dan op TikTok, dan verschuift Unilever het budget. Volgens het concern levert die aanpak 10 tot 15 procent meer rendement op de reclame-uitgaven op.
Dat klinkt als een mooie besparing, maar Fernandez temperde de verwachtingen. De hogere rendementen zullen volgens hem niet rechtstreeks in extra winst terechtkomen. Unilever moet namelijk steeds meer content maken om klanten te bereiken, terwijl platforms als Meta en Google een sterke positie hebben. AI helpt vooral om de omzetgroei vast te houden. Een lagere totale marketingrekening beloofde de topman niet.
4. Een miljard besparen levert niet meteen een miljard extra winst op
Waar Unilever wél op de kosten wil snijden, is de eigen organisatie. Tegen eind 2029 moet dat jaarlijks 1 miljard euro schelen. Een derde komt van een kleiner hoofdkantoor en minder ondersteunende functies. Hoeveel banen verdwijnen, is niet bekend.
De overige twee derde moet komen van slimmere processen en technologie. Phatak gaf een voorbeeld: waarom zouden medewerkers op verschillende plekken handmatig brutomarges berekenen of voorraden in Excel bijhouden als software dat centraal kan doen? Ook wil hij overbodige IT-systemen schrappen.
De beloofde miljard is geen miljard extra winst. Na het vertrek van de voedingstak blijft naar schatting 400 tot 500 miljoen euro aan jaarlijkse kosten achter, bijvoorbeeld voor IT en distributie. Als Unilever die volledig uit het nieuwe besparingsprogramma moet opvangen, resteert op papier 500 tot 600 miljoen euro. Bovendien kost de reorganisatie tussen 2027 en 2029 in totaal 1,2 miljard euro.
Ruimte voor verbetering is er wel. De overblijvende activiteiten behaalden over 2025 een operationele winstmarge van 19,1 procent. Bij vergelijkbare verzorgingsconcerns was dat volgens Unilever gemiddeld 22 tot 23 procent (zie ook onze eerdere VEB-analyse). Phatak wil die kloof verkleinen, maar niet door de investeringen in merken af te knijpen. “Je kunt de marge gemakkelijk met een procentpunt verhogen door minder te investeren. Maar daar betaal je later de prijs voor”, waarschuwde hij.
De doelen blijven daarom bescheiden: jaarlijks 4 tot 6 procent onderliggende omzetgroei, minstens 2 procent volumegroei en een geleidelijk hogere winstmarge. Het rendement op geïnvesteerd kapitaal moet hoog in de tien procent blijven, ongeveer het niveau dat Unilever al haalt.
De groeibelofte is daarmee helder, maar hoeveel extra winst de reorganisatie moet opleveren, blijft onduidelijk. Fernandez geeft geen concrete margedoelstelling of termijn, terwijl een deel van de nieuwe besparingen nodig is om de achterblijvende kosten van de voedingstak op te vangen. Voor aandeelhouders blijft daarmee de vraag wat de zoveelste verbouwing uiteindelijk oplevert.